Organizar tus finanzas personales no significa dejar de disfrutar tu dinero ni convertir cada gasto en una preocupación. Significa saber qué haces con tu dinero y decidir con un plan qué quieres hacer con él.
Porque hay algo bastante común. Recibes tu sueldo, pagas las cuentas, haces algunas compras y ahorras lo que queda si queda algo. Pero cuando llega el siguiente mes, no siempre tienes claro cuánto gastaste en cada cosa ni cuánto dinero realmente te quedó.
Si esto te resulta familiar, no necesariamente necesitas ganar más para empezar a ordenar tus finanzas. Muchas veces, el primer paso es entender cómo estás usando lo que ya tienes.
En este artículo voy a explicarte 8 pasos para organizar tus finanzas personales, desde crear un presupuesto y establecer objetivos hasta construir un fondo de emergencia y comenzar a invertir.
¿Por qué es importante organizar tus finanzas personales?
Organizar tus finanzas te permite saber qué está pasando con tu dinero y qué puedes hacer con él. No importa si tus ingresos son altos o más ajustados. Tener claridad sobre tus gastos, tus prioridades y tus objetivos puede ayudarte a tomar decisiones más conscientes.
Cuando tienes tus finanzas en orden, puedes:
- Saber cuánto dinero recibes y cuánto puedes destinar a cada cosa.
- Identificar gastos que podrías reducir.
- Establecer objetivos financieros concretos.
- Crear un fondo para imprevistos.
- Separar dinero para ahorrar e invertir.
- Prepararte para gastos que sabes que vendrán.
- Revisar si realmente estás avanzando hacia tus objetivos.
¿Cómo organizar tus finanzas personales?
No existe una única forma de organizar las finanzas. Cada persona tiene ingresos, obligaciones, objetivos y hábitos diferentes. Sin embargo, hay algunos pasos que pueden servir como punto de partida para construir una organización financiera más ordenada.
Estos son los 8 que te recomiendo revisar:
Empieza por conocer tus ingresos y tus gastos
Antes de pensar cuánto deberías ahorrar o invertir, necesitas saber cuánto dinero entra y cuánto dinero sale. Parece básico, pero este paso suele pasarse por alto.
Empieza registrando tus ingresos y separándolos de tus gastos. Después, clasifica estos últimos para entender mejor cómo estás utilizando tu dinero.
Puedes comenzar con categorías sencillas:
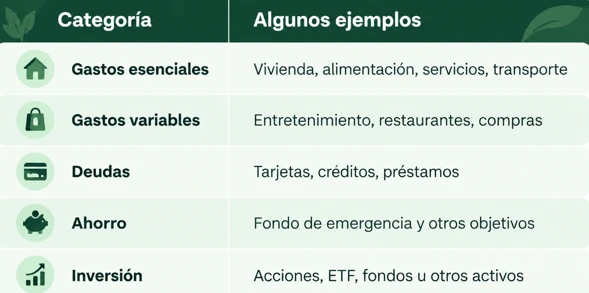
No necesitas ninguna herramienta especial para empezar, puedes llevarlo en una hoja de cálculo, en una libreta o simplemente usar la opción que te resulte más fácil.
Lo importante es que durante al menos un mes anotes lo que entra y lo que sale de tu cuenta. Así podrás ver en qué estás gastando realmente y tendrás una base para hacer cambios.
Porque una cosa es sentir que el dinero no alcanza y otra muy distinta es ver exactamente a dónde se está yendo.
2. Crea un presupuesto que puedas cumplir
Una vez que sabes cuánto recibes y cuánto gastas, puedes empezar a organizar tus ingresos de una forma más intencional. La idea es definir cuánto vas a destinar a tus gastos, cuánto quieres ahorrar y cuánto puedes reservar para otros objetivos.
Una referencia que puedes utilizar es la regla 50/30/20, que propone distribuir tus ingresos de esta manera:
- 50 % para necesidades.
- 30 % para deseos y gastos personales.
- 20 % para ahorro.
No tienes que cumplir estos porcentajes exactamente. Si tus gastos básicos ocupan una mayor parte de tus ingresos, por ejemplo, puedes ajustar la distribución y establecer una cantidad de ahorro que puedas mantener todos los meses.
Lo importante es que tengas un plan para distribuir tu dinero antes de gastarlo, en lugar de esperar a ver cuánto queda al final del mes.
Si quieres profundizar en este tema, mira nuestro video 50/30/20, donde explicamos cómo aplicar esta regla y encontrar dinero que podrías destinar al ahorro o la inversión:
3.Define objetivos financieros concretos
Ahorrar sin tener un objetivo claro puede hacer que pierdas la motivación con el tiempo. En cambio, cuando tienes un objetivo concreto, es más fácil saber cuánto necesitas y organizar tu dinero para conseguirlo.
Ese objetivo puede ser, por ejemplo:
- Crear un fondo de emergencia.
- Pagar una deuda.
- Comprar una vivienda.
- Preparar un viaje.
- Invertir con regularidad.
- Ahorrar para la jubilación.
- Construir un patrimonio a largo plazo.
Una vez que tengas claro qué quieres conseguir, ponle una cifra y un plazo. No es lo mismo decir “quiero ahorrar más” que plantearte “quiero ahorrar $6.000 durante los próximos 12 meses”. En este segundo caso, tienes una meta concreta que puedes medir y dividir en pasos más pequeños.
4.Construye un fondo de emergencia
Una de las razones por las que las finanzas personales pueden desordenarse rápidamente es la aparición de un gasto que no estaba previsto.
Una reparación, una emergencia médica, una pérdida de ingresos o cualquier otra situación inesperada puede obligarte a utilizar una tarjeta de crédito o pedir dinero prestado.
Por eso, un fondo de emergencia debería formar parte de tu organización financiera.
Una referencia habitual es tener entre tres y seis meses de gastos básicos reservados para situaciones inesperadas.
No tienes que llegar a esa cantidad inmediatamente, puedes empezar con una primera meta pequeña y aumentarla progresivamente. Lo importante es separar este dinero del que utilizas normalmente para tus gastos.
Además, el fondo de emergencia no debería estar pensado para cubrir vacaciones, compras o gastos que ya sabes que tendrás. Su propósito es ayudarte cuando aparece algo que realmente no estaba contemplado.
Si quieres empezar a entender cómo funciona el mercado de acciones antes de tomar tus primeras decisiones de inversión, puedes hacerlo con nuestro curso gratuito de introducción a la inversión en acciones. Es un punto de partida para conocer conceptos básicos del mercado y familiarizarte con la inversión:
Comienza ahora mismo el curso gratuito
5.Revisa y reduce los gastos que no necesitas
Organizar tus finanzas se trata de revisar en qué estás usando tu dinero y encontrar aquellos gastos que podrías reducir sin afectar lo que realmente valoras.
Para empezar, revisa tus gastos y pregúntate:
- ¿Realmente utilizo este servicio?
- ¿Lo tenía contemplado en mi presupuesto?
- ¿Puedo conseguir lo mismo por menos?
- ¿Lo sigo pagando por costumbre?
- ¿Podría destinar ese dinero a uno de mis objetivos?
A veces, el problema no está en un gasto grande, sino en varios gastos pequeños que se repiten cada mes. Suscripciones que casi no utilizas, servicios que podrías cambiar, compras frecuentes o comer fuera más de lo que habías planeado pueden terminar representando una cantidad importante.
No se trata de eliminar todo lo que disfrutas, sino de identificar qué gastos quieres mantener y cuáles podrías reducir. Llevar un registro también puede ayudarte a detectar estos gastos con mayor facilidad.
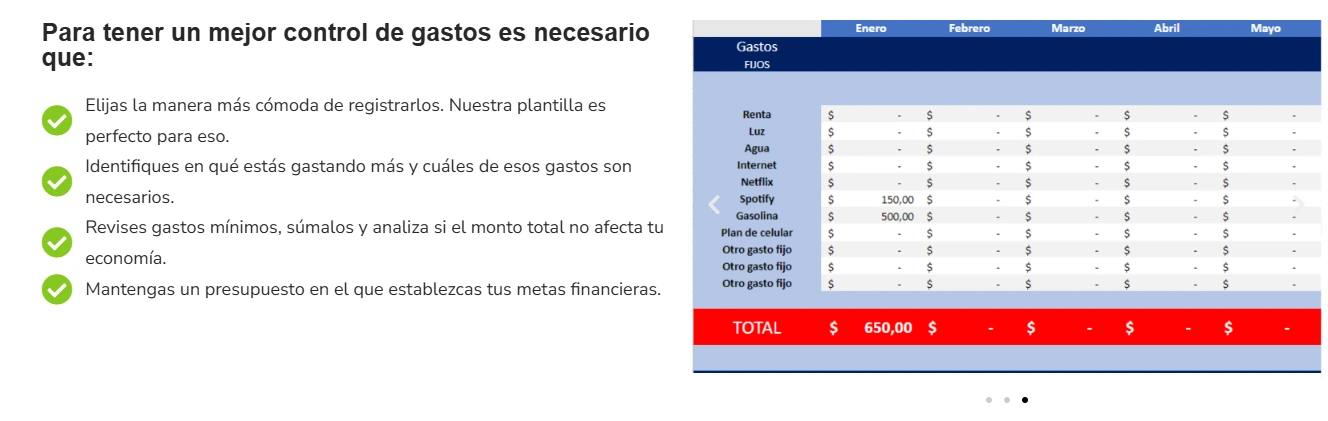
Si quieres hacerlo de una forma más práctica, puedes descargar nuestra plantilla gratuita de control de gastos. Con ella podrás registrar tus gastos y tener una mejor perspectiva de cómo estás utilizando tu dinero, para identificar oportunidades de ahorro o inversión:
 6.Organiza tus deudas y conoce cuánto te cuestan
Si tienes deudas no basta con saber cuánto debes. Lo importante es entender cuánto te están costando y qué parte de tus ingresos está comprometida cada mes.
Empieza por revisar cuánto debes, qué tasa de interés tiene cada deuda y cuánto pagas mensualmente. Con esos datos podrás identificar cuáles te están costando más y darles prioridad en tus pagos.
Si tienes varias deudas, una estrategia puede ser mantener los pagos mínimos de todas y destinar cualquier cantidad adicional a la deuda con mayor tasa de interés. A medida que la reduces, tendrás más dinero disponible para avanzar con las demás.
La idea es que tus deudas no absorban una parte cada vez mayor de tus ingresos. Mientras más rápido reduzcas las de mayor costo, más dinero podrás liberar para ahorrar, invertir o cumplir otros objetivos financieros.
7. Empieza a ahorrar e invertir de acuerdo con tus objetivos
Ahorrar e invertir no son lo mismo. El ahorro te permite tener dinero disponible para gastos próximos o imprevistos, mientras que la inversión busca que tu dinero crezca con el tiempo, aunque implica asumir riesgos.
Por eso, antes de empezar a invertir, conviene revisar cómo están tus finanzas y qué esperas conseguir con ese dinero.
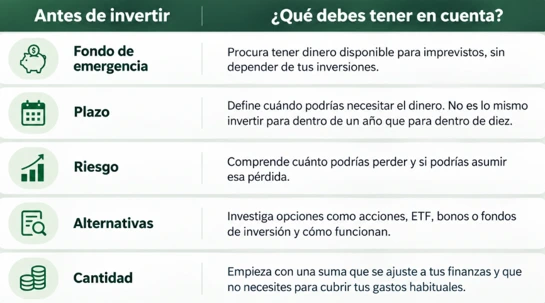
No necesitas comenzar con una cantidad grande ni elegir una inversión de inmediato. Puedes dedicar tiempo a conocer las opciones y decidir cuáles tienen sentido para tus objetivos.
La clave es invertir con una intención definida y sin comprometer el dinero que necesitas para tus gastos. Así, el ahorro y la inversión pueden ocupar un lugar dentro de tus finanzas sin poner en riesgo tu estabilidad económica.
8.Automatiza y revisa tus finanzas periódicamente
Organizar tus finanzas es el primer paso, pero también necesitas comprobar que tu plan siga funcionando. Tus ingresos pueden cambiar, aparecen nuevos gastos y tus prioridades pueden ser distintas con el tiempo.
Para mantener tus finanzas al día, reserva unos minutos al final de cada mes y revisa estos puntos.
- Ingresos y gastos. Compara lo que recibiste y gastaste con lo que habías presupuestado.
- Ahorro. Comprueba cuánto lograste reservar y cuánto te falta para alcanzar tu meta.
- Deudas. Revisa los saldos pendientes y los pagos que realizaste.
- Inversiones. Verifica si tus aportes siguen siendo compatibles con tus objetivos y tu situación financiera.
- Objetivos. Evalúa tu avance y ajusta las cantidades o los plazos si es necesario.
Además, puedes automatizar algunas tareas para que sea más fácil mantener la constancia. Por ejemplo, si recibes tu salario el último día del mes, programa una transferencia para separar una cantidad destinada al ahorro antes de empezar a gastar.
También puedes programar el pago de tus facturas y compromisos recurrentes, siempre revisando que tengas saldo suficiente para evitar inconvenientes.
La idea es que no tengas que depender únicamente de tu memoria para cumplir con tus planes. Automatiza lo que puedas y revisa tus números cada mes para detectar cambios a tiempo y hacer los ajustes necesarios.
¿Qué hacer después de organizar tus finanzas?
Una vez que has organizado tus finanzas, puedes empezar a pensar en cómo poner a trabajar el dinero que no necesitas utilizar en el corto plazo.
Aquí es donde entra la inversión. Si estás empezando, antes de comprar una acción, un ETF o cualquier otro activo, dedica tiempo a entender cómo funciona y qué factores deberías analizar antes de tomar una decisión.
No se trata de encontrar rápidamente en qué invertir, sino de adquirir los conocimientos necesarios para tomar decisiones con mayor criterio. A medida que avances, podrás conocer diferentes tipos de activos, entender sus características y descubrir cuáles pueden tener sentido para tus objetivos.
Si quieres profundizar un poco más en estos conceptos antes de dar tus primeros pasos, te invitamos a ver este video de The Investor U, donde explicamos algunos de los fundamentos que conviene conocer al comenzar a invertir:
Conclusión
Organizar tus finanzas personales no consiste en encontrar una fórmula perfecta. Se trata de entender qué pasa con tu dinero y tomar decisiones más conscientes sobre cómo utilizarlo.
No necesitas cambiar todo de un día para otro, puedes empezar por conocer mejor tus gastos, definir qué quieres conseguir y hacer pequeños ajustes que te permitan avanzar. Con el tiempo, esos cambios pueden convertirse en hábitos que te ayuden a tener mayor control sobre tus finanzas. Lo importante es empezar. Define una primera meta, toma una acción concreta y revisa cómo vas avanzando.
Y si uno de tus objetivos es comenzar a invertir, el curso gratuito de introducción a la inversión en acciones de The Investor U puede ser un buen punto de partida para conocer los conceptos básicos y entender mejor el mercado:
Preguntas frecuentes sobre cómo organizar tus finanzas personales
¿Cuál es el primer paso para organizar mis finanzas personales?
Empieza por conocer cuánto dinero recibes y cuánto gastas. Registrar tus ingresos y gastos durante un mes te permitirá identificar en qué estás utilizando tu dinero.
¿Cuánto dinero debería ahorrar cada mes?
No existe una cantidad que funcione para todos. Dependerá de tus ingresos, gastos, deudas y objetivos. La regla 50/30/20 puede servir como referencia y adaptarse a tu situación.
¿Es mejor ahorrar o invertir?
Cumplen funciones diferentes. El ahorro está pensado principalmente para necesidades próximas y el fondo de emergencia, mientras que la inversión busca hacer crecer el dinero a largo plazo y supone asumir riesgos.
¿Cuánto debería tener en mi fondo de emergencia?
Una referencia habitual es tener entre tres y seis meses de gastos básicos. Puedes construirlo poco a poco según tus posibilidades.
¿Cómo puedo reducir mis gastos mensuales?
Revisa tus gastos recurrentes y busca aquellos que podrías eliminar, reducir o cambiar. Las suscripciones que no utilizas y las compras que haces por costumbre pueden ser un buen punto de partida.
¿Cuándo debería empezar a invertir?
Cuando tengas tus finanzas organizadas, conozcas tus objetivos y entiendas los riesgos de las alternativas que estás considerando. A partir de ahí, puedes empezar a estudiar tus opciones.
¿Necesito ganar mucho dinero para organizar mis finanzas?
No. Puedes empezar con cualquier nivel de ingresos. Lo importante es conocer tus gastos, establecer prioridades y decidir cómo utilizar el dinero disponible.
¿Cada cuánto debería revisar mis finanzas personales?
Una revisión mensual puede ayudarte a comprobar si tus gastos, ahorro y objetivos siguen bajo control. También conviene revisarlas cuando cambien tus ingresos o tus prioridades.
Continuar leyendo:
Dany Perez Trader
Senior Trader e inversor en la Bolsa de Valores de los Estados Unidos desde 2008. Más de 15 años de experiencia en multinacionales en planificación financiera y estratégica. Empresario desde el año 2012. Cofundador de MDC Capital con la experiencia de formar traders en más de 40 países. Trader e inversionista a largo plazo.